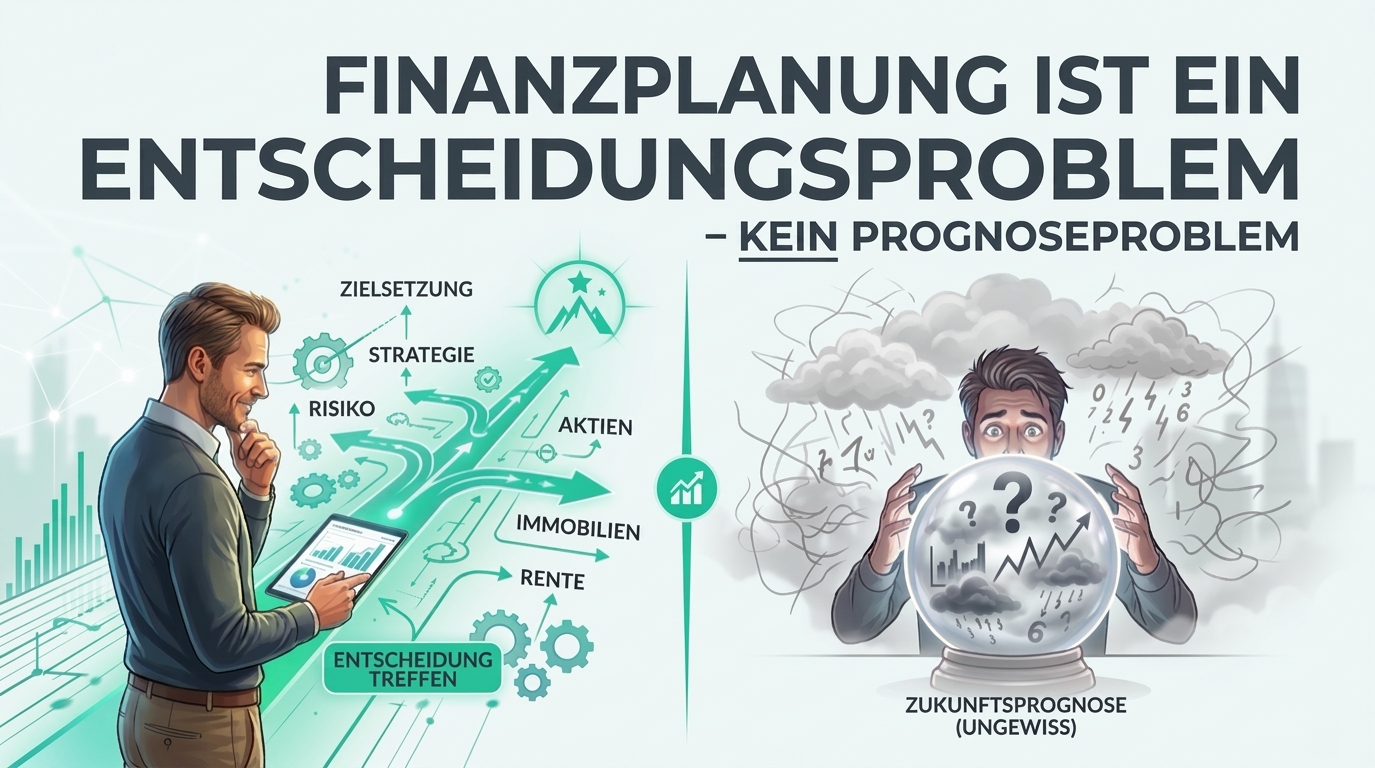
Aktuell beginnt die Finanzplanung heute noch mit einer Prognose. Wie hoch sollte beispielsweise die Rendite sein, wie entwickelt sich dementsprechend sein Vermögen, wann kann mein Mandant in den Ruhestand gehen, wie viel Kapital wird ihm im Alter zur Verfügung stehen? Solche Fragen sind wichtig, aber sie führen zu einer grundlegenden Einschränkung, die man kennen muss. Eine Prognose beschreibt eine mögliche Zukunft. Sie sagt mir aber noch nicht, welche Entscheidungen heute, morgen und übermorgen richtig sind. Genau hier aber liegt der Unterschied zwischen klassischer Finanzplanung und einem dynamischen Optimierungsansatz. Grundsätzlich lässt sich die Zukunft nicht planen wie eine Excel-Tabelle. Finanzielle Lebensläufe verlaufen nicht linear. Kapitalmärkte schwanken, Inflation verändert die reale Kaufkraft, Einkommen können steigen oder sinken. Der Ruhestand kann früher oder später beginnen, Ausgaben ändern sich, die Lebenserwartung ist unsicher. Zudem verändern sich auch die Ziele Ihres Mandanten. Ein heute 45-jähriger Mann befindet sich finanziell in einer völlig anderen Situation als derselbe Mann 20 Jahre später. Nicht nur das Alter hat sich geändert, auch sein Einkommen, Vermögen, Anlagehorizont, Konsumbedarf, Liquiditätsbedarf, Risikoprofil und vielleicht auch seine familiäre Situation. Das Fazit daraus: Eine Strategie, die heute sinnvoll erscheint, kann später eine andere optimale Ausgestaltung benötigen.
Wie kommen wir von der Prognose zur Entscheidung? Ein Finanzberater berechnet für seinen Mandanten 5 % erwartete Rendite, 2 % Inflation, konstante Sparrate, Ruhestand mit 67, Lebenserwartung 92. Am Ende der Auswertung steht eine Vermögenskurve. Sie kann hilfreich sein, aber sie beantwortet eine entscheidende Frage nicht: Was sollte mein Mandant heute tun, wenn die Zukunft anders verläuft als angenommen? Was passiert eigentlich, wenn die Renditen niedriger ausfallen, die Inflation höher, der Mandant mit 62 statt mit 67 in den Ruhestand gehen möchte, das Einkommen sinkt, er mehr konsumieren möchte, er seinen Kindern heute schon Vermögen übertragen möchte? Die ursprüngliche Projektion kann diese Fragen zwar darstellen, aber eine Darstellung ist noch keine Entscheidung.
Der nächste Schritt der Finanzplanung besteht häufig in Szenarien. Beispielsweise wird modelliert: Szenario A 5 % Rendite, Szenario B 3 % Rendite und Szenario C 1 % Rendite. Anders lauten könnten die Szenarien: Szenario A Ruhestand mit 67, Szenario B Ruhestand mit 64 oder Szenario C Ruhestand mit 70. Szenarioanalysen sind bereits viel hilfreicher. Der Berater ist in der Lage, unterschiedliche Entwicklungen miteinander zu vergleichen. Aber auch hier bleibt eine zentrale Aufgabe beim Berater und seinen Mandanten, nämlich die Frage: Welches Szenario sollte ich wählen? Die Szenarioplanung zeigt, was passieren könnte, und sagt nicht automatisch, was unter den gegebenen Zielen und Präferenzen die beste Entscheidung ist.
Moderne Finanzplanung kann deshalb einen Schritt weitergehen und ein anderes Verständnis von Finanzplanung entwickeln. Statt nur zu fragen, was passieren wird, lautet die eigentliche Frage: Welche Entscheidungen unterstützen die Ziele des Mandanten unter den möglichen zukünftigen Entwicklungen am besten? Das ist allerdings ein ganz anderes mathematisches Problem. Hier geht es um Entscheidungen unter Unsicherheit. Dabei werden genau hier Stochastic Optimization und Stochastic Control relevant. Was aber bedeutet das für die Finanzberatung? Ein Mandant hat nicht nur ein Portfolio, sondern ein ganzes finanzielles Leben. Dazu gehören unter anderem Einkommen, Sparen, Investieren, Ruhestand, Entnahmen und Konsum sowie Vermögensübertragung. Alle diese einzelnen Entscheidungen hängen zusammen. Wer heute mehr konsumiert, hat möglicherweise später weniger Vermögen und kann eventuell die Rentenlücke nicht schließen. Wer heute mehr spart, kann später mehr konsumieren und hat einen sorglosen Ruhestand. Wer stärker auf Liquidität setzt, hält mehr kurzfristig verfügbares Kapital, investiert aber möglicherweise weniger langfristig. Wer mehr vererben möchte, muss möglicherweise seinen eigenen Konsum anders planen. Damit – und das ist ganz wichtig zu verstehen – wird die Finanzplanung zu einem System miteinander verbundener Entscheidungen.
Asset Allokation ist deshalb keine isolierte Entscheidung. Allerdings haben wir zuvor gesehen, dass die Asset Allokation traditionell als separate Portfoliofrage betrachtet wird. Wie viel Aktien und wie viel Anleihen sollte der Mandant halten? Im LifeCycle-Kontext stellen wir eine umfassendere Frage: Welche Vermögensallokation unterstützt die finanziellen Ziele des Mandanten über seinen gesamten Lebenszyklus, wenn wir nicht nur Entscheidungen heute, sondern auch morgen und übermorgen berücksichtigen? Die Antwort auf diese Frage hängt nicht nur von der Risikobereitschaft ab, sondern wird auch beeinflusst von Größen wie Alter, Einkommen, vorhandenem Vermögen, zukünftigen Cashflows, Anlagehorizont, Konsumbedarf, Liquiditätspräferenz, Ruhestandszeitpunkt und gewünschtem Erbe. Die optimale Asset Allokation verändert sich mit den veränderten Rahmenbedingungen des Mandanten. Neben den klassischen Assets sollte eine umfassende Lebenszyklusanalyse auch Versicherungsprodukte wie eine Leibrente verwenden, um den Konsum zu stabilisieren und Langlebigkeitsrisiken zu minimieren.
Wir betrachten jetzt, was Stochastic Control daran verändert. Denn die Stochastic Control Theory betrachtet eine Finanzentscheidung nicht einmalig, sondern als dynamischen Prozess, der in die Zukunft reicht. Vereinfacht besteht das Problem aus vier Komponenten. Erstens dem aktuellen Zustand: Wie sieht die finanzielle Situation heute aus? Zweitens aus der unsicheren zukünftigen Entwicklung: Wie können sich Märkte, Inflation, Einkommen oder Lebensdauer entwickeln? An dritter Stelle stehen die Entscheidungen: Wie viel wird heute, morgen und übermorgen gespart, investiert und konsumiert? Und als Letztes steht das Ziel: Wie lassen sich die Präferenzen des Mandanten über den Lebenszyklus möglichst gut erfüllen? Damit wird nicht nur ein möglicher Zukunftspfad berechnet, sondern nach einer Strategie für die heutige und alle nachgelagerten Entscheidungen gesucht.
Wir kommen von einer Zahl zu einer Kette an Entscheidungsregeln. Das ist ein entscheidender Unterschied. Ein statischer Finanzplan könnte beispielsweise sagen: Die Aktienquote beträgt heute 60 %. Eine dynamische Strategie hingegen fragt: Welche Asset Allokation ist angesichts des aktuellen finanziellen Zustands sinnvoll – und wie sollte sich diese verändern, wenn sich der übergeordnete Zustand verändert? Damit wird aus einer einzelnen Empfehlung eine Kette an Entscheidungsregeln. Wenn sich beispielsweise Vermögen, Einkommen, Ruhestandszeitpunkt, Konsumbedarf oder Marktbedingungen verändern – welche Auswirkungen hat das auf meine optimalen Entscheidungen, wie soll investiert, konsumiert und versichert werden?
Und genau hier setzt LifeOptima an. LifeOptima wurde mit genau dieser Perspektive entwickelt: nicht nur zeigen, was passieren könnte, sondern berechnen, welche finanziellen Entscheidungen in zeitlicher Abfolge unter den gegebenen Zielen und Rahmenbedingungen sinnvoll sind. Die LifeOptima-Plattform beschreibt ihren Ansatz als Übergang von der Projektion zur Optimierung. Bei der traditionellen Finanzplanung gibt es Inputs, Annahmen, Projektion und daraus die Ergebnisse. Bei der Szenarioplanung stehen die Inputs an erster Stelle, dann die verschiedenen Szenarien, danach der Vergleich und daraus abgeleitet das Ergebnis. Bei LifeOptima hingegen stehen die Ziele an erster Stelle, dann die finanzielle Situation, danach die Echtzeit-Optimierung, die empfohlene Strategie – und erst danach fällen der Berater und der Kunde gemeinsam eine Entscheidung. Das Ganze ist nicht nur ein anderer Workflow, es ist ein anderes Verständnis von dem, was Finanzplanung leisten soll.
Und vor allem bleibt der Berater der Entscheider. Dabei ist ein Punkt besonders wichtig: LifeOptima ersetzt nicht den Finanzberater. Die Technologie übernimmt nur die komplexe Berechnung. Der Berater muss immer noch die Ziele verstehen, die Prioritäten festlegen, die Präferenzen einordnen, Zielkonflikte evaluieren, Empfehlungen bewerten und am Schluss gemeinsam mit dem Mandanten eine Entscheidung treffen. Dabei werden Fragen aufgegriffen wie: Wenn ich heute mehr verschenke, verändert das meinen zukünftigen Konsum? Oder: Wenn ich mehr Sicherheit möchte, verändert das meine optimale Anlagestrategie? Solche Fragen sind wirklich relevant, und LifeOptima liefert hierfür eine mathematisch optimierte Ausgangsbasis und visualisiert die relevanten Trade-offs. Die Mathematik muss nicht im Kundengespräch sichtbar sein, die Visualisierung und die Wirkung hingegen schon. Die Mathematik dahinter sorgt nur dafür, dass Sie nicht ausschließlich auf Bauchgefühl, Faustregeln oder eine einzelne Prognose hören. Die Rolle des Finanzberaters ändert sich – nicht weg von der Beratung, sondern weg von der manuellen Berechnung. Seine Aufgabe ist es, zu verstehen, einzuordnen, zu erklären und zu entscheiden. Die Technologie berechnet, optimiert, simuliert und visualisiert. Damit kann sich die Finanzberatung stärker darauf konzentrieren, Menschen bei komplexen finanziellen Entscheidungen zu unterstützen.
Die Zukunft lässt sich nicht exakt vorhersagen. Aber finanzielle Entscheidungen lassen sich systematischer treffen. Damit lautet die grundlegende Idee von LifeOptima: Klassische Finanzplanung prognostiziert, Szenarioplanung vergleicht, LifeOptima optimiert. Die Zukunft ist unsicher. Ihre Strategie sollte deshalb nicht statisch bleiben, sondern dynamisch werden.