Doch genau an diesem Morgen ändern sich die Spielregeln, und zwar ohne dass es jemand ankündigt.
Vom Rückenwind zum Gegenwind
In der Ansparphase hattest du zwei mächtige Verbündete: dein Gehalt und die Zeit. Ein Börsencrash war ärgerlich, aber letztlich eine Einkaufsgelegenheit. Du hast weiter eingezahlt, günstig nachgekauft und abgewartet. Fehler hat der Markt dir über die Jahre verziehen.
Im Ruhestand fallen beide Verbündeten weg. Es fließt kein neues Geld mehr hinein, stattdessen fließt jeden Monat Geld heraus, und jeder entnommene Euro ist endgültig weg. Aus einem Depot, das sich weitgehend selbst überlassen werden konnte, wird eines, das aufmerksame Pflege braucht. Und plötzlich stellen sich Fragen, auf die es keine einfache Antwort gibt: Reicht mein Geld bis 85? Bis 95? Oder sitze ich mit 82 kerngesund vor einem leeren Konto?
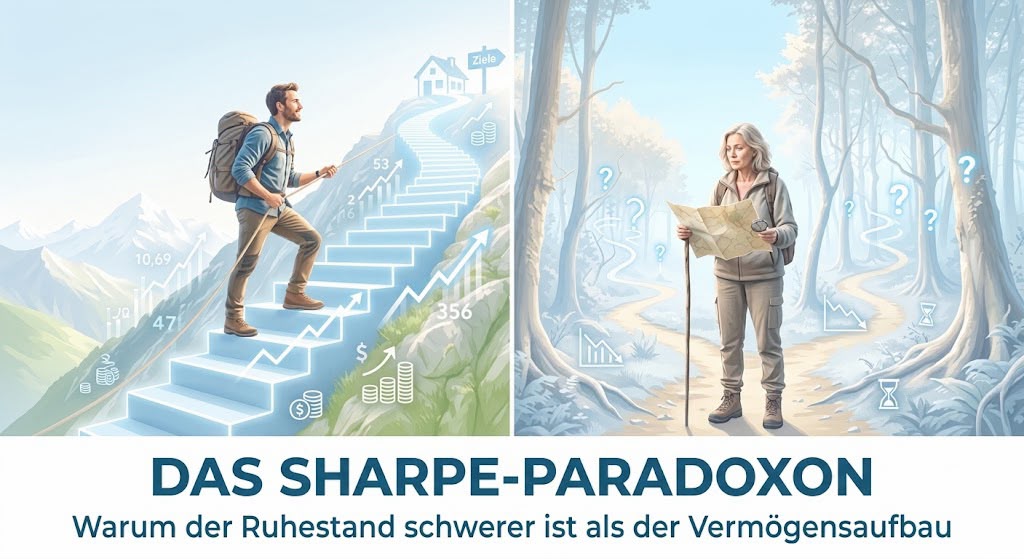
Der Ökonom William Sharpe, der 1990 den Nobelpreis für Wirtschaftswissenschaften erhielt, bezeichnete die Gestaltung der Entnahmephase als „the nastiest, hardest problem in finance“, also als das vertrackteste und schwierigste Problem der Finanzwelt. Das sagt ein Mann, der die moderne Kapitalmarkttheorie mitbegründet hat.
Der Grund für diese Schwierigkeit liegt darin, dass du zwischen zwei Klippen hindurchsteuern musst, die in entgegengesetzte Richtungen drohen. Auf der einen Seite steht das Langlebigkeitsrisiko: Du lebst länger, als dein Geld reicht, und stehst im hohen Alter, wenn du am verletzlichsten bist, ohne finanzielle Reserven da. Auf der anderen Seite lauert ein Risiko, über das seltener gesprochen wird, das Konsumverzichtsrisiko. Aus Angst vor der ersten Klippe lebst du jahrzehntelang sparsamer als nötig, verzichtest auf Reisen, Erlebnisse und Großzügigkeit und hinterlässt am Ende ein großes Vermögen, das du selbst nie genießen konntest und das zu einem guten Teil beim Finanzamt landet. Wer die eine Klippe zu weiträumig umschifft, steuert direkt auf die andere zu.
In diesem Artikel schauen wir uns an, warum die gängigen Faustregeln an diesem Balanceakt scheitern, wie ein dynamischer Ansatz das Problem grundsätzlich besser löst und wie Software wie LifeOptima diese Mathematik für dich handhabbar macht.
Warum die bekannten Faustregeln zu kurz greifen
In Finanzblogs, Foren und Podcasts kursieren einige einfache Regeln für die Entnahme. Ihr Reiz ist offensichtlich: Man kann sie auf einem Bierdeckel ausrechnen. Ihr Problem ist ebenso offensichtlich, sobald man genauer hinsieht, denn sie reagieren entweder gar nicht oder auf die falsche Weise auf das, was im Leben und an den Märkten tatsächlich passiert.
Die 4-Prozent-Regel: stabil, bis es nicht mehr passt
Die bekannteste Faustregel geht auf den amerikanischen Finanzplaner William Bengen zurück, der sie 1994 aus historischen Marktdaten ableitete. Die sogenannte Trinity-Studie von 1998 griff die Idee auf und machte sie populär. Das Prinzip ist einfach: Du entnimmst im ersten Jahr vier Prozent deines Startkapitals und erhöhst diesen Eurobetrag danach jedes Jahr nur um die Inflation, unabhängig davon, wie sich dein Depot entwickelt.
Genau diese Unabhängigkeit ist die Schwäche der Regel. Nehmen wir an, du startest mit einer Million Euro und entnimmst im ersten Jahr 40.000 Euro. Kurz danach bricht der Markt um 30 Prozent ein, und dein Depot ist nur noch rund 672.000 Euro wert. Die Regel verlangt trotzdem, dass du im zweiten Jahr inflationsbereinigt etwa 41.000 Euro entnimmst. Das entspricht nun über sechs Prozent deines verbliebenen Vermögens. Du verkaufst Anteile zu Tiefstkursen, und diese Anteile fehlen dir, wenn sich der Markt erholt. Fachleute nennen dieses Phänomen das Sequenzrisiko: Nicht nur die durchschnittliche Rendite entscheidet über den Erfolg, sondern auch die Reihenfolge, in der gute und schlechte Jahre auftreten. Ein Crash in den ersten Ruhestandsjahren wiegt deutlich schwerer als derselbe Crash zwanzig Jahre später.
Umgekehrt gilt dasselbe Problem mit anderem Vorzeichen. Steigt dein Depot in den ersten Jahren kräftig, bleibst du dennoch auf deinem ursprünglichen Konsumniveau stehen. Dein Vermögen wächst und wächst, während du weiterhin so lebst, als wärst du knapp bei Kasse. Die 4-Prozent-Regel schützt also weder zuverlässig vor der ersten Klippe noch vor der zweiten.
Die konstante Prozent-Entnahme: sicher, aber unruhig
Eine naheliegende Alternative besteht darin, jedes Jahr einen festen Prozentsatz des aktuellen Depotwerts zu entnehmen, also zum Beispiel stets vier Prozent dessen, was gerade da ist. Der Vorteil liegt auf der Hand: Da du immer nur einen Anteil des Vorhandenen entnimmst, kann dein Depot rechnerisch nie vollständig aufgebraucht werden.
Der Preis dafür ist ein Lebensstandard, der den Launen der Börse folgt. Fällt dein Depot um ein Drittel, sinkt auch dein Budget im Folgejahr um ein Drittel, und zwar für alles, vom Urlaub über Restaurantbesuche bis zu den Geschenken für die Enkel. Die meisten Menschen können ihre Ausgaben aber nicht beliebig herunterfahren, weil Miete, Versicherungen und Lebensmittel nun einmal bezahlt werden müssen. Eine Strategie, die das Pleiterisiko beseitigt, indem sie das Konsumrisiko maximiert, ist keine befriedigende Lösung.
Feste Laufzeit oder Sterbetafel: Rechnen mit der falschen Uhr
Eine dritte Gruppe von Ansätzen orientiert sich an der Zeit. Entweder teilst du dein Vermögen durch eine feste Anzahl von Jahren, zum Beispiel dreißig, oder du orientierst dich an deiner statistischen Restlebenserwartung laut Sterbetafel und entnimmst jedes Jahr den entsprechenden Anteil.
Die feste Laufzeit hat einen offensichtlichen Haken: Dein Leben hält sich an keine Frist. Wer mit 65 in den Ruhestand geht und mit einer Laufzeit von dreißig Jahren plant, hat mit 95 nichts mehr, und in einer Zeit, in der immer mehr Menschen dieses Alter erreichen, ist das kein exotisches Szenario.
Die Orientierung an der Sterbetafel ist cleverer, weil sich die Rechnung jedes Jahr an dein erreichtes Alter anpasst. Aber auch sie hat einen blinden Fleck: Die Entnahmequote hängt allein von der Biologie ab und ignoriert die Lage an den Kapitalmärkten vollständig. Ob die Aussichten gut oder schlecht sind, ob Zinsen hoch oder niedrig stehen, spielt für die Quote keine Rolle. Im Ergebnis schwankt dein Konsum ähnlich stark mit der Börse wie bei der konstanten Prozent-Entnahme, und zugleich steigt die Entnahmequote mit dem Alter unaufhaltsam an, auch in Phasen, in denen Zurückhaltung klüger wäre.
Der bessere Weg: jedes Jahr neu rechnen
Was alle diese Regeln gemeinsam haben, ist ihre Starrheit. Sie legen einmal eine Formel fest und wenden sie dann mechanisch an, ganz gleich, was passiert. Die moderne Finanzökonomie verfolgt einen grundsätzlich anderen Ansatz, die sogenannte stochastische Steuerung. Hinter dem sperrigen Begriff steckt eine einfache Idee: Statt einer festen Regel wird die Entnahme jedes Jahr auf Basis der aktuellen Situation neu berechnet, und zwar so, dass sie über alle denkbaren Zukunftsszenarien hinweg zum bestmöglichen Ergebnis führt.
Am besten lässt sich das mit einem Navigationsgerät vergleichen. Ein Navi legt die Route nicht einmal zu Beginn der Fahrt fest und hält dann stur daran fest. Es prüft an jeder Kreuzung, wo du gerade bist, wie die Verkehrslage aussieht, und berechnet die beste Route bei Bedarf neu. Genauso fließen bei der stochastischen Steuerung jedes Jahr drei Größen in die Berechnung ein: dein aktuelles Vermögen nach allen Marktschwankungen, dein erreichtes Alter und die damit verbundene aktualisierte Lebenserwartung sowie die aktuellen Bedingungen an den Kapitalmärkten.
Das Ergebnis ist kein starrer Plan für die nächsten dreißig Jahre, sondern eine fundierte Entscheidung für genau das kommende Jahr. Nach einem Crash fällt die empfohlene Entnahme niedriger aus, aber nicht so abrupt wie bei der reinen Prozent-Regel, weil das Modell weiß, dass eine gewisse Stabilität im Konsum wertvoll ist. Nach guten Jahren darfst du mehr ausgeben, statt unnötig Vermögen anzuhäufen. So entsteht ein Gleichgewicht zwischen Sicherheit und Lebensqualität, das keine Faustregel erreichen kann.
Wichtig ist dabei eine ehrliche Einordnung: Auch das beste Modell kann die Zukunft nicht vorhersagen. Seine Empfehlungen beruhen auf Annahmen über Renditen, Schwankungen und Lebenserwartung. Der entscheidende Vorteil liegt darin, dass das Modell nicht auf eine einzige Zukunft wettet, sondern tausende mögliche Verläufe durchspielt und jedes Jahr neu auf die tatsächliche Entwicklung reagiert.
Die Leibrente als Baustein, nicht als Bauchentscheidung
Ein weit verbreiteter Denkfehler besteht darin, die Frage nach einer Leibrente getrennt vom Depot zu betrachten, oft als Entweder-oder. Entweder man verrentet sein Vermögen bei einer Versicherung, oder man behält alles selbst in der Hand. In einem modernen Lebenszyklusmodell ist die Leibrente dagegen ein Baustein der Gesamtoptimierung. Das Modell berechnet, ob, wann und in welcher Höhe es sinnvoll ist, einen Teil des Kapitals in eine lebenslange garantierte Rente umzuwandeln.
Der Grund, warum Leibrenten in solchen Modellen oft eine Rolle spielen, liegt in einem Effekt, den Fachleute Sterblichkeitsgewinne nennen. In einer Rentenversicherung bleibt das Kapital früh verstorbener Versicherter im Kollektiv und kommt denjenigen zugute, die länger leben. Dieser Effekt wird mit zunehmendem Alter immer stärker, weshalb eine Leibrente im höheren Alter eine Absicherung bieten kann, die sich mit einem Depot allein kaum erreichen lässt. Ab welchem Alter und in welchem Umfang sich das für dich lohnt, hängt jedoch von vielen Faktoren ab, von den Konditionen der Versicherer über die Kosten bis zu deiner gesetzlichen Rente und deiner Gesundheit. Genau deshalb ist es sinnvoll, diese Entscheidung rechnerisch zu treffen statt nach Bauchgefühl.
Den Vorteilen einer Leibrente, nämlich der lebenslangen Absicherung deiner Grundbedürfnisse, steht ein klarer Nachteil gegenüber: Das verrentete Kapital ist gebunden, du kannst nicht mehr flexibel darüber verfügen, und es fällt im Todesfall in der Regel nicht an deine Erben. Ein gutes Modell wägt diese Vor- und Nachteile gegeneinander ab und kommt häufig zu einer Mischlösung. Ein Teil wird verrentet, um die Grundversorgung abzusichern, der Rest bleibt im Depot. Das hat einen angenehmen Nebeneffekt: Wenn Miete und Lebensmittel durch gesetzliche Rente und Leibrente gedeckt sind, kann das verbleibende Depot mit einer höheren Aktienquote geführt werden, weil ein Börsenrückgang nicht mehr deine Existenz bedroht, sondern lediglich deinen Spielraum für Extras.
Und was ist mit den Erben?
Viele Menschen haben bei solchen Überlegungen einen berechtigten Einwand: Wenn ich mein Geld verrente oder planvoll aufbrauche, bleibt dann noch etwas für meine Kinder übrig? In einem stochastischen Modell ist diese Frage kein Nebenschauplatz, sondern eine bewusste Einstellung, die du selbst vornimmst.
Wenn dir ein bestimmtes Erbe wichtig ist, kann das Modell dieses Ziel berücksichtigen. Die laufende Entnahme fällt dann entsprechend niedriger aus, damit der gewünschte Betrag mit hoher Wahrscheinlichkeit am Ende zur Verfügung steht. Wenn dein Vererbungswunsch dagegen flexibel ist, wägt das Modell ab, wie viel dir dein eigener Konsum im Vergleich zu einem möglichen Erbe wert ist. Entwickeln sich die Märkte gut, profitieren dann beide Seiten, du durch einen höheren Lebensstandard und deine Erben durch ein größeres voraussichtliches Vermögen. So wird das Erbe nicht zum zufälligen Restposten, sondern zu einer bewussten Entscheidung.
Die Praxis-Hürde: Wer rechnet das eigentlich aus?
So überzeugend die Idee der stochastischen Steuerung ist, so anspruchsvoll ist ihre Umsetzung. Die zugrundeliegende Mathematik gehört zu den komplexesten Bereichen der Finanzökonomie, und die wenigsten Menschen möchten ihren Ruhestand damit verbringen, jedes Jahr Optimierungsprobleme zu lösen oder aufwendige Tabellenkalkulationen zu pflegen.
Hier setzt LifeOptima an. Die Finanzplanungssoftware macht stochastische Lebenszyklusmodelle, die bisher vor allem in der akademischen Forschung zu Hause waren, für Ihre Beratungspraxis nutzbar. Statt Ihren Kunden eine starre Faustformel mitzugeben, simulieren Sie deren persönliche Situation über tausende mögliche Marktszenarien hinweg und ermitteln daraus die optimale Entnahme. Diese Berechnung aktualisieren Sie jedes Jahr auf Basis des aktuellen Vermögens und Alters Ihrer Kunden, sodass deren Planung immer zur tatsächlichen Lage passt. Nach einem Börseneinbruch müssen Ihre Kunden also nicht blind an einer zu hohen Entnahme festhalten, und nach guten Jahren können sie ihren Wohlstand auch wirklich genießen. Darüber hinaus zeigt Ihnen die Software, ob und in welchem Umfang es für den einzelnen Kunden sinnvoll ist, einen Teil seines Kapitals in eine Leibrente umzuwandeln. Die Wünsche Ihrer Kunden in Bezug auf Lebensqualität, Absicherung und Erbe fließen dabei direkt in die Berechnung ein. So erhalten Ihre Kunden keine Standardempfehlung, sondern eine nachvollziehbare, individuelle Strategie und damit die Gewissheit, dass ihr Geld reicht, ohne dass sie unnötig auf Lebensqualität verzichten müssen.
Fazit: Planung statt Faustregel
Der Ruhestand sollte eine Zeit sein, die du genießen kannst, und keine, in der du ständig mit der Sorge rechnest, ob dein Geld reicht. Starre Faustregeln wie die 4-Prozent-Regel geben ein Gefühl von Sicherheit, das sie in der Praxis nicht einlösen können. Sie lassen dich entweder unnötig sparsam leben oder machen dich in schlechten Börsenjahren verwundbar.
Ein dynamischer Ansatz, der jedes Jahr neu rechnet, Leibrente und Depot gemeinsam betrachtet und deine persönlichen Ziele einbezieht, bietet eine deutlich solidere Grundlage. Er kann die Unsicherheit der Zukunft nicht beseitigen, aber er hilft dir, klug und gelassen mit ihr umzugehen.
Für Finanzberater bietet LifeOptima die Möglichkeit, die Situation jedes Kunden individuell durchzurechnen: von der optimalen jährlichen Entnahme bis zum passenden Verhältnis von Depot und Leibrente. So wird aus einer Faustregel eine fundierte, nachvollziehbare Empfehlung.